Bienvenido a Grupo Spurrier
Grupo Spurrier es la empresa líder en la provisión de información estratégica en materia económica y política. A través de su publicación Análisis Semanal, realiza el seguimiento a la economía y a la política ecuatoriana. Se especializa en investigación económica, asesoría de competencia, investigación de mercados, planes de negocios y capacitación en escenarios económicos y cambios normativos.
Últimas ediciones del Análisis Semanal
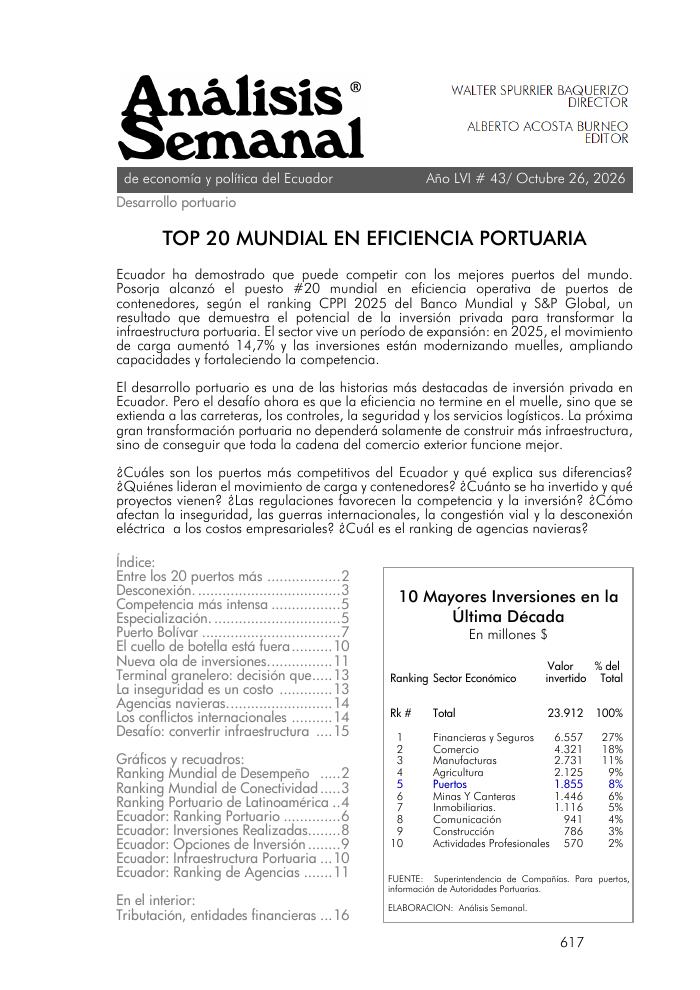
AS-2026-43: TOP 20 MUNDIAL EN EFICIENCIA PORTUARIA
Ecuador ha demostrado que puede competir con los mejores puertos del mundo. Posorja alcanzó el puesto #20 mundial en eficiencia operativa de puertos de contenedores, según el ranking CPPI 2025 del Banco Mundial y S&P Global, un resultado que demuestra el potencial de la inversión privada para transformar la infraestructura portuaria. El sector vive un período de expansión: en 2025, el movimiento de carga aumentó 14,7% y las inversiones están modernizando muelles, ampliando capacidades y fortaleciendo la competencia. El desarrollo portuario es una de las historias más destacadas de inversión privada en Ecuador. Pero el desafío ahora es que la eficiencia no termine en el muelle, sino que se extienda a las carreteras, los controles, la seguridad y los servicios logísticos. La próxima gran transformación portuaria no dependerá solamente de construir más infraestructura, sino de conseguir que toda la cadena del comercio exterior funcione mejor. ¿Cuáles son los puertos más competitivos del Ecuador y qué explica sus diferencias? ¿Quiénes lideran el movimiento de carga y contenedores? ¿Cuánto se ha invertido y qué proyectos vienen? ¿Las regulaciones favorecen la competencia y la inversión? ¿Cómo afectan la inseguridad, las guerras internacionales, la congestión vial y la desconexión eléctrica a los costos empresariales? ¿Cuál es el ranking de agencias navieras?
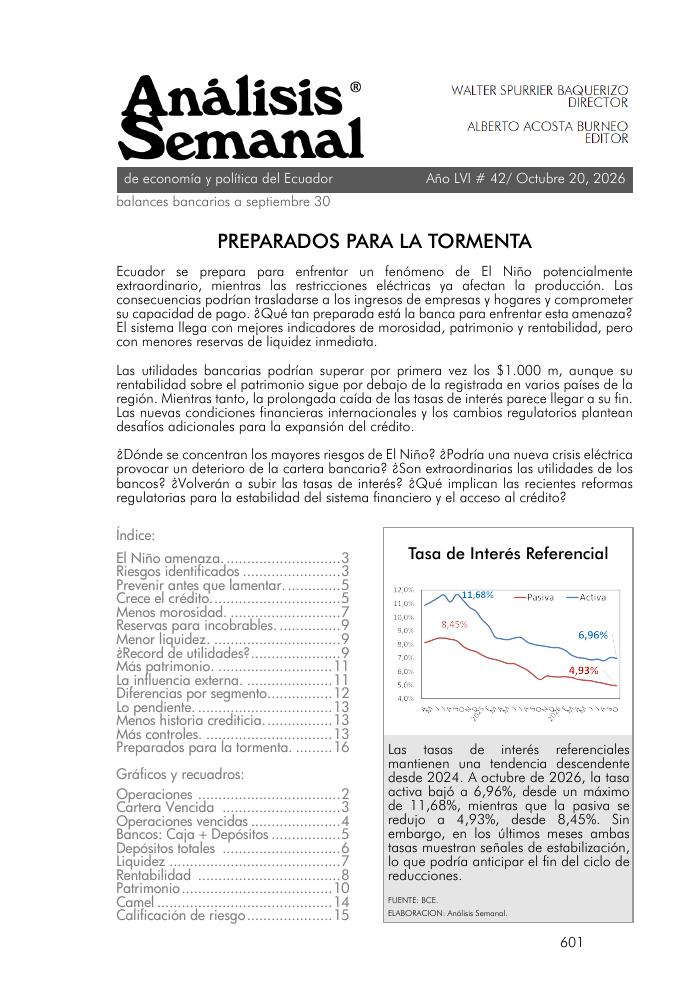
AS-2026-42: PREPARADOS PARA LA TORMENTA
Ecuador se prepara para enfrentar un fenómeno de El Niño potencialmente extraordinario, mientras las restricciones eléctricas ya afectan la producción. Las consecuencias podrían trasladarse a los ingresos de empresas y hogares y comprometer su capacidad de pago. ¿Qué tan preparada está la banca para enfrentar esta amenaza? El sistema llega con mejores indicadores de morosidad, patrimonio y rentabilidad, pero con menores reservas de liquidez inmediata. Las utilidades bancarias podrían superar por primera vez los $1.000 m, aunque su rentabilidad sobre el patrimonio sigue por debajo de la registrada en varios países de la región. Mientras tanto, la prolongada caída de las tasas de interés parece llegar a su fin. Las nuevas condiciones financieras internacionales y los cambios regulatorios plantean desafíos adicionales para la expansión del crédito. ¿Dónde se concentran los mayores riesgos de El Niño? ¿Podría una nueva crisis eléctrica provocar un deterioro de la cartera bancaria? ¿Son extraordinarias las utilidades de los bancos? ¿Volverán a subir las tasas de interés? ¿Qué implican las recientes reformas regulatorias para la estabilidad del sistema financiero y el acceso al crédito?
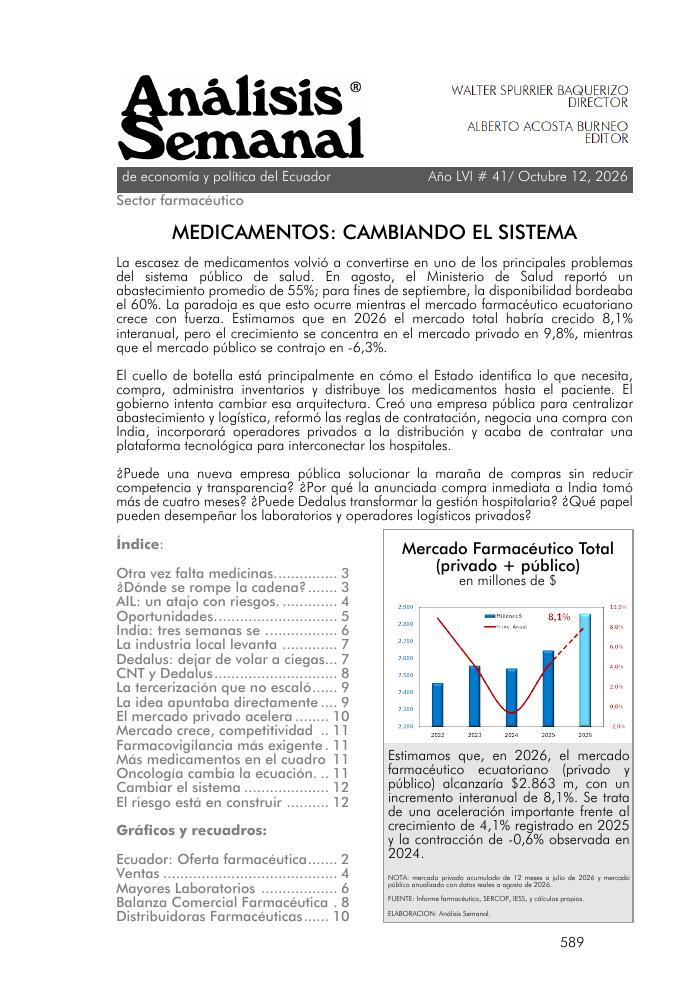
AS-2026-41: MEDICAMENTOS: CAMBIANDO EL SISTEMA
La escasez de medicamentos volvió a convertirse en uno de los principales problemas del sistema público de salud. En agosto, el Ministerio de Salud reportó un abastecimiento promedio de 55%; para fines de septiembre, la disponibilidad bordeaba el 60%. La paradoja es que esto ocurre mientras el mercado farmacéutico ecuatoriano crece con fuerza. Estimamos que en 2026 el mercado total habría crecido 8,1% interanual, pero el crecimiento se concentra en el mercado privado en 9,8%, mientras que el mercado público se contrajo en -6,3%. El cuello de botella está principalmente en cómo el Estado identifica lo que necesita, compra, administra inventarios y distribuye los medicamentos hasta el paciente. El gobierno intenta cambiar esa arquitectura. Creó una empresa pública para centralizar abastecimiento y logística, reformó las reglas de contratación, negocia una compra con India, incorporará operadores privados a la distribución y acaba de contratar una plataforma tecnológica para interconectar los hospitales. ¿Puede una nueva empresa pública solucionar la maraña de compras sin reducir competencia y transparencia? ¿Por qué la anunciada compra inmediata a India tomó más de cuatro meses? ¿Puede Dedalus transformar la gestión hospitalaria? ¿Qué papel pueden desempeñar los laboratorios y operadores logísticos privados?
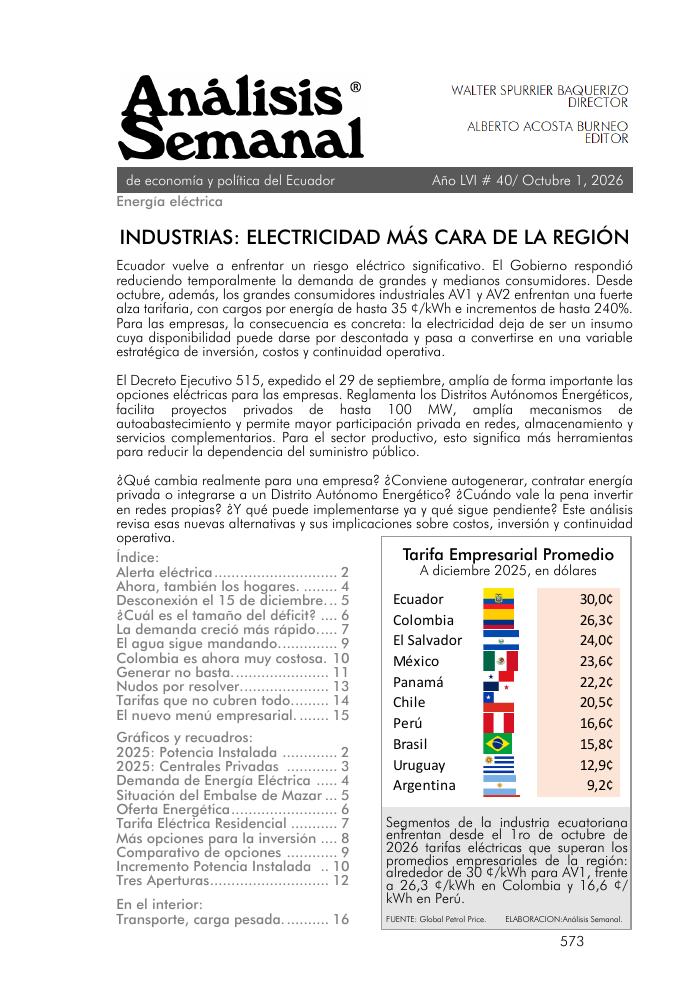
AS-2026-40: INDUSTRIAS: ELECTRICIDAD MÁS CARA DE LA REGIÓN
Ecuador vuelve a enfrentar un riesgo eléctrico significativo. El Gobierno respondió reduciendo temporalmente la demanda de grandes y medianos consumidores. Desde octubre, además, los grandes consumidores industriales AV1 y AV2 enfrentan una fuerte alza tarifaria, con cargos por energía de hasta 35 ¢/kWh e incrementos de hasta 240%. Para las empresas, la consecuencia es concreta: la electricidad deja de ser un insumo cuya disponibilidad puede darse por descontada y pasa a convertirse en una variable estratégica de inversión, costos y continuidad operativa. El Decreto Ejecutivo 515, expedido el 29 de septiembre, amplía de forma importante las opciones eléctricas para las empresas. Reglamenta los Distritos Autónomos Energéticos, facilita proyectos privados de hasta 100 MW, amplía mecanismos de autoabastecimiento y permite mayor participación privada en redes, almacenamiento y servicios complementarios. Para el sector productivo, esto significa más herramientas para reducir la dependencia del suministro público. ¿Qué cambia realmente para una empresa? ¿Conviene autogenerar, contratar energía privada o integrarse a un Distrito Autónomo Energético? ¿Cuándo vale la pena invertir en redes propias? ¿Y qué puede implementarse ya y qué sigue pendiente? Este análisis revisa esas nuevas alternativas y sus implicaciones sobre costos, inversión y continuidad operativa.
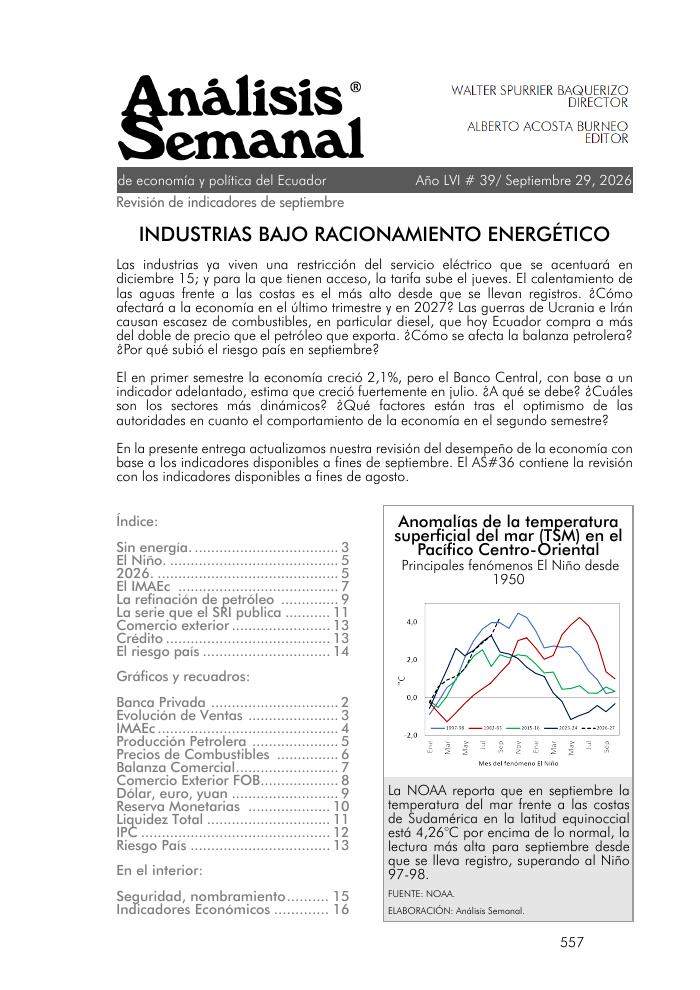
AS-2026-39: INDUSTRIAS BAJO RACIONAMIENTO ENERGÉTICO
Las industrias ya viven una restricción del servicio eléctrico que se acentuará en diciembre 15; y para la que tienen acceso, la tarifa sube el jueves. El calentamiento de las aguas frente a las costas es el más alto desde que se llevan registros. ¿Cómo afectará a la economía en el último trimestre y en 2027? Las guerras de Ucrania e Irán causan escasez de combustibles, en particular diesel, que hoy Ecuador compra a más del doble de precio que el petróleo que exporta. ¿Cómo se afecta la balanza petrolera? ¿Por qué subió el riesgo país en septiembre? El en primer semestre la economía creció 2,1%, pero el Banco Central, con base a un indicador adelantado, estima que creció fuertemente en julio. ¿A qué se debe? ¿Cuáles son los sectores más dinámicos? ¿Qué factores están tras el optimismo de las autoridades en cuanto el comportamiento de la economía en el segundo semestre? En la presente entrega actualizamos nuestra revisión del desempeño de la economía con base a los indicadores disponibles a fines de septiembre. El AS#36 contiene la revisión con los indicadores disponibles a fines de agosto.
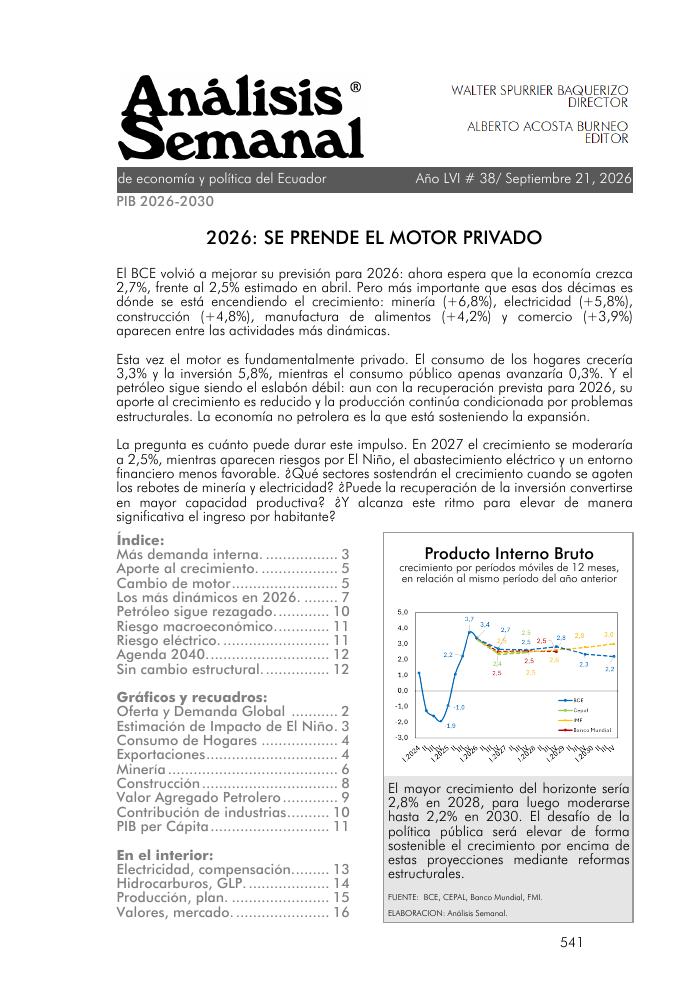
AS-2026-38: 2026: SE PRENDE EL MOTOR PRIVADO
El BCE volvió a mejorar su previsión para 2026: ahora espera que la economía crezca 2,7%, frente al 2,5% estimado en abril. Pero más importante que esas dos décimas es dónde se está encendiendo el crecimiento: minería (+6,8%), electricidad (+5,8%), construcción (+4,8%), manufactura de alimentos (+4,2%) y comercio (+3,9%) aparecen entre las actividades más dinámicas. Esta vez el motor es fundamentalmente privado. El consumo de los hogares crecería 3,3% y la inversión 5,8%, mientras el consumo público apenas avanzaría 0,3%. Y el petróleo sigue siendo el eslabón débil: aun con la recuperación prevista para 2026, su aporte al crecimiento es reducido y la producción continúa condicionada por problemas estructurales. La economía no petrolera es la que está sosteniendo la expansión. La pregunta es cuánto puede durar este impulso. En 2027 el crecimiento se moderaría a 2,5%, mientras aparecen riesgos por El Niño, el abastecimiento eléctrico y un entorno financiero menos favorable. ¿Qué sectores sostendrán el crecimiento cuando se agoten los rebotes de minería y electricidad? ¿Puede la recuperación de la inversión convertirse en mayor capacidad productiva? ¿Y alcanza este ritmo para elevar de manera significativa el ingreso por habitante?